Medida traz maior clareza para a política de subvenção, aproxima o seguro das operações de crédito e estabelece novas diretrizes para a regulação de sinistros – A sanção da Lei nº 15.526/2026, que moderniza o marco legal do seguro rural e estabelece o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) como despesa obrigatória, abre uma nova etapa para o desenvolvimento do seguro agrícola no Brasil. A legislação amplia a previsibilidade do programa, reforça a integração do seguro às operações de crédito rural e estabelece novas diretrizes para a regulação de sinistros.
Para Charles Costa Júnior, head de Seguros da Green Data Seguros, um dos principais avanços na legislação sancionada no último dia 30 está justamente no fortalecimento do PSR, ao conferir maior previsibilidade orçamentária ao programa, dentro dos limites estabelecidos pela legislação.
“A previsibilidade é fundamental para o seguro rural. Produtor, corretor e seguradora trabalham com janelas muito específicas do calendário agrícola e precisam conhecer previamente as condições disponíveis para planejar adequadamente cada safra”, afirma o executivo.
O alcance da nova legislação, no entanto, vai além da política de subvenção. Ao permitir uma integração mais efetiva do seguro às garantias das operações de crédito rural, o novo marco do seguro rural pode ampliar o papel do instrumento na estrutura de financiamento ao agronegócio.
“Talvez essa seja uma das mudanças mais importantes no médio e longo prazo. O seguro deixa de ser visto somente como proteção diante de uma perda e passa a contribuir também para a gestão do risco de crédito. Isso pode aproximar ainda mais seguradoras, instituições financeiras, cooperativas e produtores”, avalia Costa Júnior.
Outro ponto de atenção está na regulação de sinistros. A lei estabelece novos parâmetros para os procedimentos, com prazos mais objetivos e regras relacionadas à documentação apresentada pelo segurado. Na visão do executivo, a mudança tende a aumentar a pressão por eficiência operacional e pelo uso de tecnologia ao longo de toda a cadeia.
“Não se trata apenas de reduzir prazo. O mercado precisará ter processos mais organizados, capacidade técnica e informações de qualidade para tomar decisões com maior agilidade. Dados agronômicos, climáticos, históricos e territoriais têm papel importante nesse processo, tanto na subscrição quanto na regulação”.
Regulamentação e implementação dos mecanismos previstos
Para o executivo, a evolução do modelo passa diretamente pela capacidade das seguradoras de ampliar a qualidade das informações usadas na análise e na subscrição. “Quanto melhor conhecemos o risco, maior é nossa capacidade de construir um seguro tecnicamente sustentável e adequado às diferentes realidades do produtor brasileiro”.
Parte dos efeitos da nova legislação ainda dependerá de regulamentação e da implementação dos mecanismos previstos no novo marco. Por isso, a etapa seguinte será transformar as diretrizes estabelecidas pela lei em regras e processos capazes de dar maior segurança e previsibilidade ao mercado.
“A lei cria uma base importante. O próximo passo será transformar essa segurança jurídica em previsibilidade operacional, capacidade de atendimento e produtos sustentáveis. Se isso acontecer, podemos estar diante de uma nova etapa de desenvolvimento do seguro rural brasileiro”, conclui Costa Júnior.
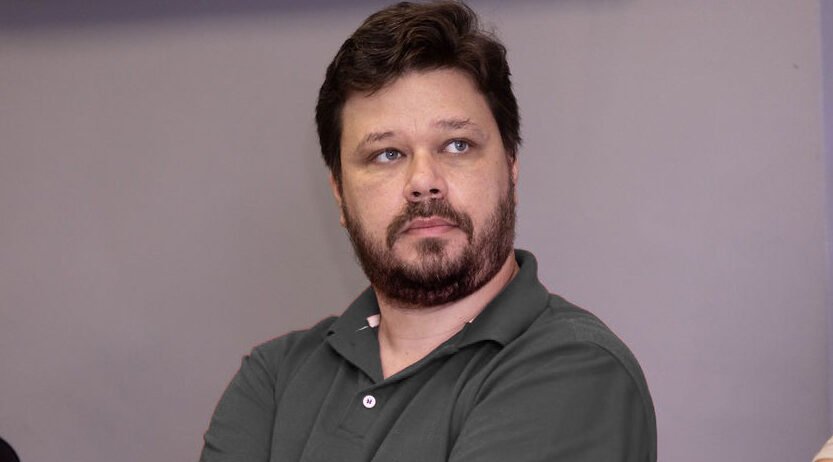
Foto: Charles Costa Júnior, head de Seguros da Green Data Seguros