Metodologia apresentada por Genival de Souza e Silva na 8ª Convenção Nacional Lojacorr Seguros propõe acompanhar o cliente desde o planejamento da aquisição de bens – A troca do carro, a compra de um imóvel ou a expansão de uma empresa abrem oportunidades para o corretor de seguros antes mesmo da contratação de uma apólice. Participar dessas decisões permite compreender os objetivos do cliente, acompanhar a formação de seu patrimônio e identificar necessidades de proteção. A integração entre seguros e consórcio é um dos caminhos para desenvolver essa atuação.
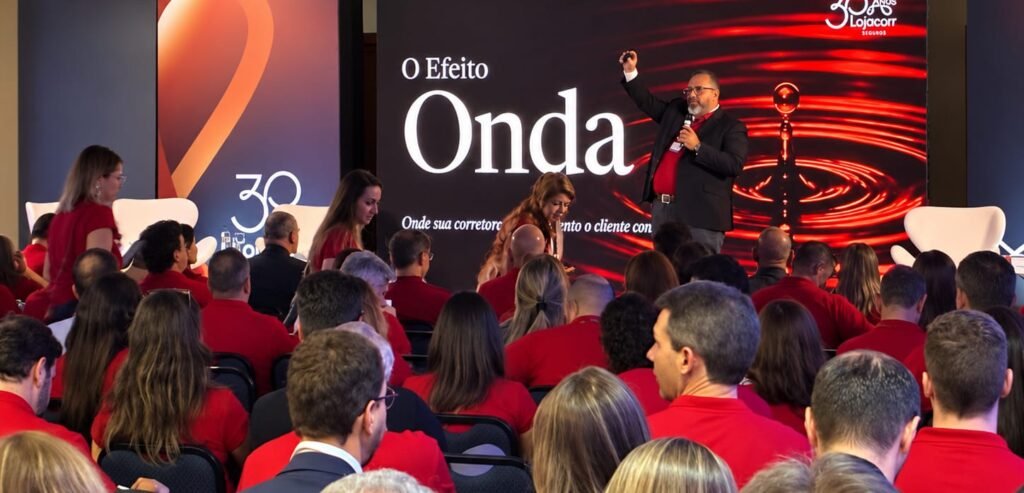
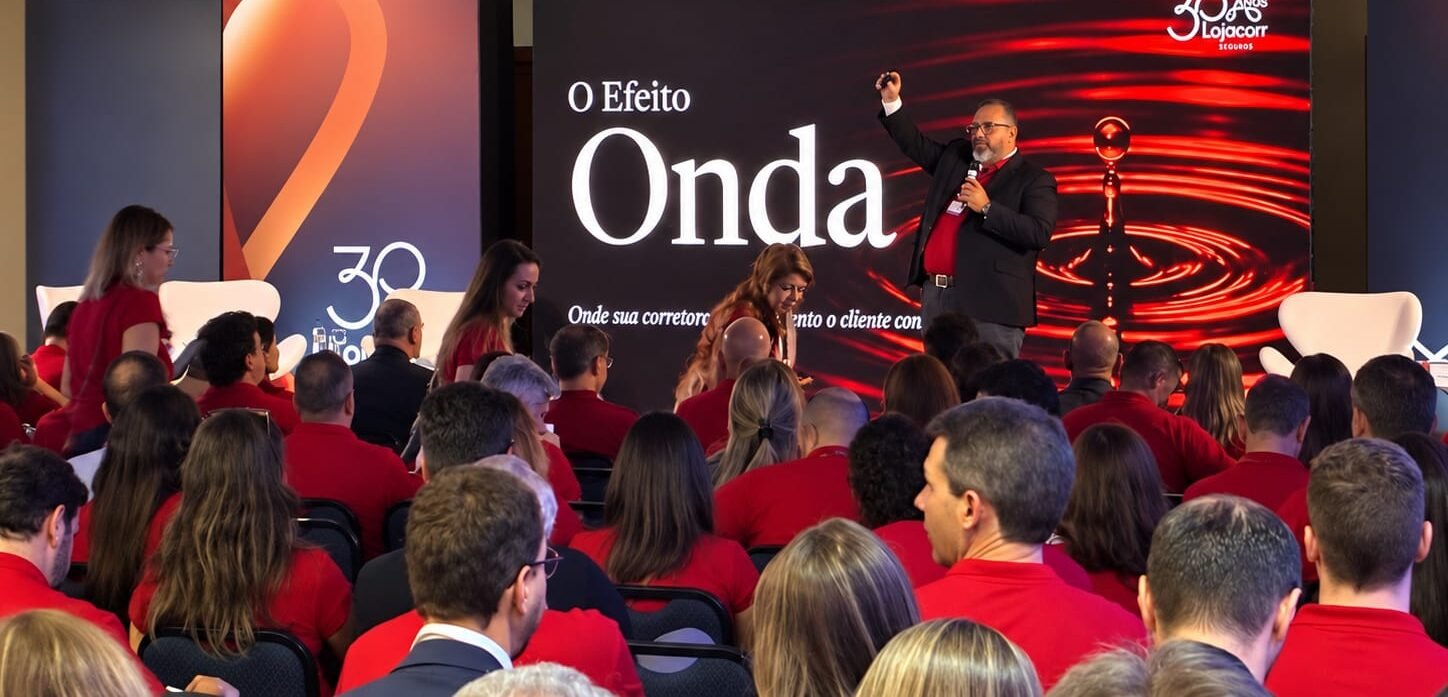
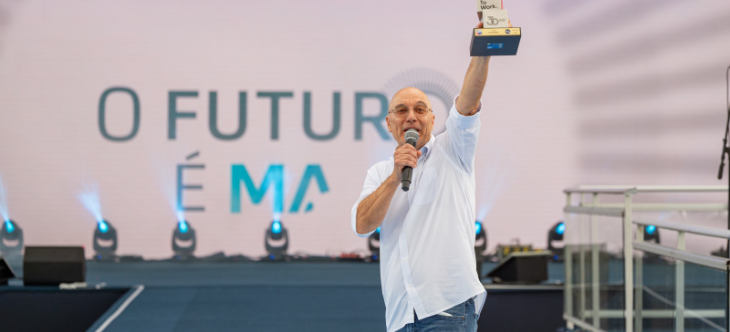
Essa é a proposta do Efeito Onda, metodologia apresentada pelo estrategista, escritor e professor da Escola de Negócios e Seguros (ENS), Genival de Souza e Silva, durante a 8ª Convenção Nacional Lojacorr Seguros, em Pinhais (PR). A palestra, realizada em 15 de outubro, abordou os conceitos de seu novo livro, “O Efeito Onda”, segundo volume da trilogia VISÃO2030.
A abordagem relaciona três movimentos: o microcrédito, que permite o acesso ao sistema financeiro; o crédito, que viabiliza a aquisição de bens e a formação de patrimônio; e os seguros, que protegem essas conquistas e os compromissos assumidos. “A primeira onda é o microcrédito. A segunda onda é o crédito. E a terceira onda, qual é? Seguros. Com mais bens e mais compromissos, as pessoas passaram a ter coisas a preservar. O seguro só existe como consequência de algo que alguém construiu”, afirmou.
Na avaliação de Genival, compreender essa sequência ajuda o corretor a identificar oportunidades anteriores à contratação da apólice. A proposta é acompanhar o cliente enquanto ele planeja, adquire e transforma seu patrimônio, construindo uma relação que permita reconhecer suas necessidades de proteção.
Consórcio como instrumento de relacionamento
Nesse modelo, o consórcio representa uma oportunidade de participar do planejamento das conquistas. O relacionamento se desenvolve durante o período de formação do patrimônio, com espaço para acompanhar decisões, mudanças de planos e novas demandas.
A contemplação e a aquisição do bem passam a integrar uma jornada que o corretor já conhece. Com isso, a oferta de proteção pode ser contextualizada a partir dos objetivos e das condições de cada cliente.
Durante a apresentação, Genival destacou quatro situações da própria carteira que merecem atenção: aquisição de bens, como troca de carro ou compra de imóvel; movimentos da empresa, como expansão e contratação; mudanças patrimoniais, como herança e venda de imóveis; e mudanças familiares, como casamento e nascimento de filhos.
A orientação é que esses acontecimentos motivem conversas para compreender o momento do cliente e avaliar como a corretora pode contribuir. “Cada bem conquistado representa uma possibilidade de proteção”, destacou.
A disputa pela jornada do cliente
Segundo o professor, o modelo tradicional de distribuição se consolidou com o consumidor procurando o corretor depois de adquirir um veículo, imóvel ou outro bem. Com a oferta de seguros por bancos, concessionárias, varejistas e plataformas digitais, a proteção passou a ser oferecida também no momento da compra.
“Antigamente, havia uma separação institucional: quem fazia crédito não fazia seguro. Se o cliente precisava de financiamento, procurava um banco; se precisava de seguro, buscava um corretor. Hoje, o mesmo lugar que oferece crédito também oferece proteção. As fronteiras que protegiam os corretores se dissolveram”, afirmou.
Para Genival, essa transformação exige uma revisão da maneira como as corretoras atraem clientes e participam de suas decisões. Investimentos em tecnologia, marketing e equipes comerciais precisam estar associados a uma estratégia de relacionamento. “Você pode ter o melhor dashboard do mundo e o melhor time de vendas, mas o cliente não está chegando mais como chegava antes. Quando ele chega, muitas vezes já tem diversas cotações, feitas por canais que vão além dos corretores tradicionais. A disputa hoje é pela jornada do cliente”, ressaltou.
O especialista também destacou vantagens que os corretores já possuem nessa disputa: a confiança construída ao longo dos anos, o conhecimento sobre o patrimônio dos segurados e a presença nos momentos em que eles mais precisam de apoio.
Relacionamento com a próxima geração
A continuidade da carteira também passa pela aproximação com os filhos adultos dos clientes. Conhecer essa geração permite acompanhar quem começa a construir patrimônio e a tomar suas próprias decisões financeiras.
O horizonte de 2035 foi utilizado na apresentação para estimular essa reflexão: quem tem 30 anos hoje estará próximo dos 40, em uma fase que pode envolver aquisição de imóvel, expansão de negócios e novas responsabilidades familiares. Para o professor, participar dessa trajetória desde o planejamento pode fortalecer o vínculo com a corretora.
Ao conectar formação de patrimônio e proteção, a metodologia Efeito Onda propõe ampliar o olhar sobre os clientes atuais e futuros. O objetivo é desenvolver oportunidades comerciais a partir do conhecimento de seus planos e consolidar o corretor como parceiro de confiança das famílias.
Sobre Genival de Souza e Silva
Professor, estrategista e executivo com mais de 30 anos de atuação no mercado de seguros, Genival de Souza e Silva é cofundador da DHOMO INS, empresa dedicada à educação estratégica e ao reposicionamento de organizações do setor. Integra o ecossistema da Escola de Negócios e Seguros (ENS) há cerca de duas décadas.
É autor de “O Futuro Não Espera – Um mapa estratégico para o corretor de seguros”, publicado pela Editora Roncarati, obra que inaugura a trilogia VISÃO2030 e analisa as transformações que estão reconfigurando a distribuição de seguros no Brasil. Seu novo livro, “O Efeito Onda”, é o segundo da trilogia e apresenta caminhos para integrar seguros e consórcio, aproximando o corretor da jornada de formação e proteção do patrimônio dos clientes.
Foto: O estrategista Genival de Souza e Silva