A catequese da boa defesa da seguradora – A defesa da seguradora começa antes do processo judicial: anotações sobre a regulação de sinistro, a busca da verdade real e a justa negativa de indenização. “A negativa não é o fim da análise administrativa. Ela é, muitas vezes, a primeira versão da futura contestação.”
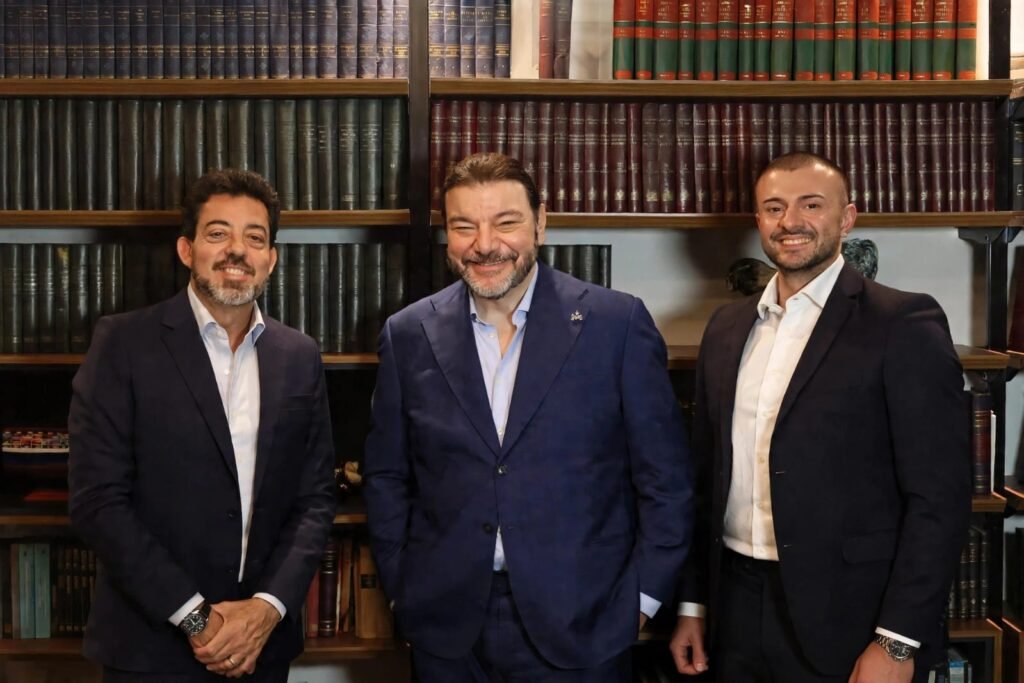
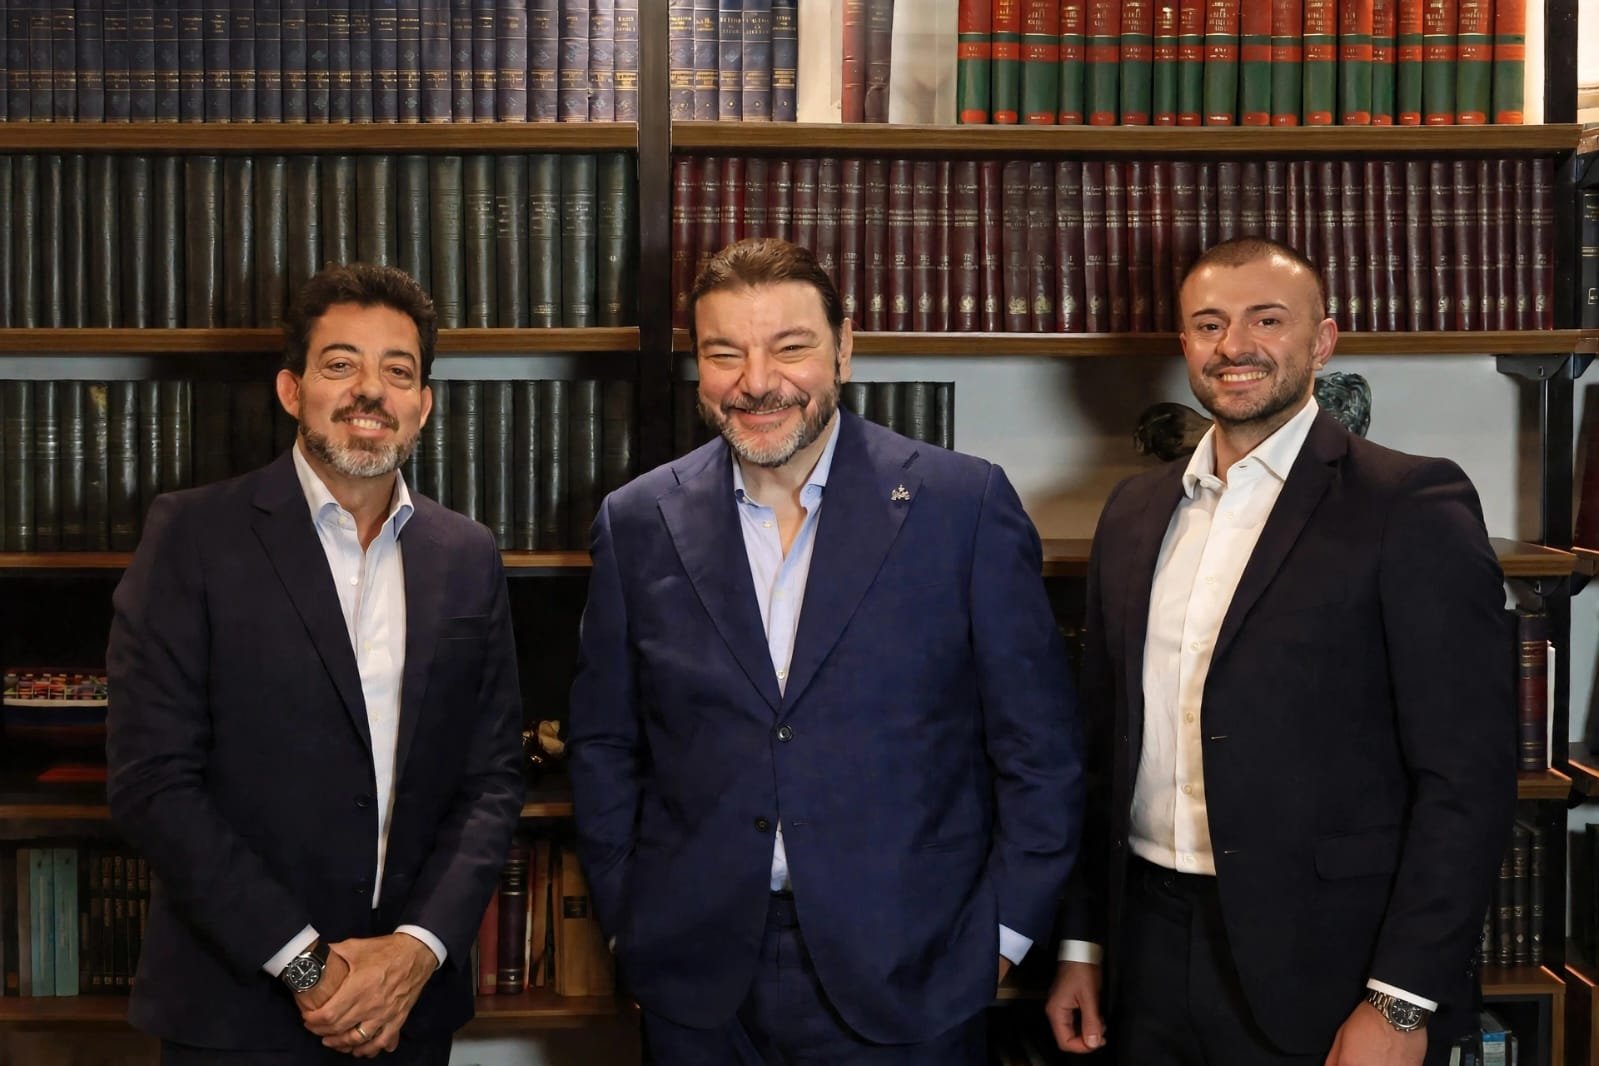
(*) Por: Bruno Mangerona, Paulo Cremoneze e Rubens Machado Filho
1. Pórtico: o litígio não começa com a citação
Há uma imagem antiga, e equivocada, no imaginário do contencioso securitário: a de que a demanda nasce com a citação. Não nasce. Quando o oficial de justiça bate à porta da seguradora, a sorte do processo, em boa parte dos casos, já foi lançada — e o foi meses antes, na mesa discreta de um regulador de sinistros, entre laudos, fotografias, registros de rastreamento e condições gerais de apólice.
A Lei nº 15.040/2024 não criou essa realidade; apenas a tornou inescapável. Ao exigir que a recusa de cobertura seja “expressa e motivada”, vedando à seguradora “inovar posteriormente o fundamento, salvo quando, depois da recusa, vier a tomar conhecimento de fatos que anteriormente desconhecia” (art. 86, § 6º), o legislador converteu em regra de direito positivo aquilo que a boa técnica já recomendava por prudência. A carta de negativa deixou de ser o ponto final de um procedimento administrativo para tornar-se a pedra angular — ou o calcanhar de Aquiles — da defesa judicial.
Acreditamos piamente nisto: uma boa defesa não começa na contestação; começa na regulação do sinistro.
Registre-se, desde logo, um dado de método que atravessa todo este ensaio: a nova lei revogou os arts. 757 a 802 do Código Civil e o inciso II do § 1º do art. 206, além dos arts. 9º a 14 do Decreto-Lei nº 73/1966 (art. 133), entrando em vigor um ano após a publicação oficial (art. 134). Os contratos celebrados antes da vigência continuam a ser lidos à luz do regime anterior; os celebrados depois, à luz do novo. Quem advoga para seguradoras conviverá, por anos, com dois direitos simultâneos — e citar o artigo errado é, hoje, o primeiro modo de perder uma boa tese.
De há muito sustentamos a importância ímpar da regulação de sinistro como meio eficaz para a eventual e justa, veraz, jurídica e tecnicamente defensável negativa de indenização ou, sendo caso de pagamento, para a posterior busca do ressarcimento em regresso. A regulação é instrumento de preservação da saúde do negócio de seguro e, mesmo, de defesa de sua função social, porque protege os legítimos direitos e interesses do mútuo e, por extensão, da sociedade inteira. Neste modesto ensaio, deixaremos de lado a perspectiva do regresso e concentraremos a atenção no âmbito contencioso.
2. A regulação de sinistro e a busca da verdade real
A regulação não é diligência burocrática nem expediente dilatório. É o procedimento cognitivo pelo qual a ontologia dos fatos vem à luz. Diz a lei, com precisão que merece ser lida devagar, que a reclamação de pagamento “determina prestação de serviços de regulação e liquidação que visam identificar causas e efeitos do fato comunicado e quantificar valores devidos pela seguradora” (art. 75). Identificar causas: eis a alma do instituto. A regulação existe para saber o que aconteceu — não para confirmar o que se gostaria que tivesse acontecido.
Ernesto Tzirulnik, no ensaio que entre nós abriu o tema à reflexão jurídica, situa a regulação e a liquidação como atividades integrantes de uma função instrumental ao cumprimento do contrato de seguro. Não são, portanto, um pré-litígio: são execução contratual. Voltaire Marenzi, ao comentar a Seção XIII da nova lei, observa com felicidade que o relatório de regulação deve conter três partes — relatório, fundamentação e dispositivo. A comparação é luminosa e merece ser levada às últimas consequências: se o relatório tem a estrutura de uma sentença, a carta de negativa é a sua parte dispositiva. E ninguém publica um dispositivo sem fundamentação, sob pena de nulidade — no processo e, guardadas as proporções, também no seguro.
Três dispositivos da nova lei revelam que o legislador quis a verdade, e não a conveniência de qualquer das partes:
• o art. 79 veda que regulador e liquidante sejam remunerados em função da economia que proporcionem à seguradora. O regulador não é caçador de prêmios de produtividade; não é pago para negar. A norma afastou, na raiz, a suspeita de incentivo perverso que tantas vezes serviu de munição retórica contra o mercado;
• o art. 80 exige que atuem com probidade e celeridade, informem os interessados sobre as apurações e empreguem peritos especializados quando necessário. Perícia técnica, quando o caso a exige, é instrumento que a própria lei prestigia — e que confere à conclusão da regulação autoridade técnica difícil de desconstituir;
• o art. 76 reserva à seguradora, e somente a ela, as decisões sobre cobertura e valor devido, ainda que contrate regulador e liquidante. O regulador apura; a seguradora decide — e é essa divisão de papéis que confere legitimidade à recusa.
Há aqui uma inversão de perspectiva que interessa sobremaneira à defesa das seguradoras. Costuma-se apresentar a regulação como um cerco ao segurado. É o contrário. A regulação bem conduzida é o que confere à negativa justa a sua demonstração — e, ao fazê-lo, blinda a decisão da seguradora contra a acusação de arbitrariedade. O procedimento que apura a verdade é, simultaneamente, o que legitima o “não” e o que o torna resistente ao questionamento judicial. Quem defende seguradoras com seriedade defende, antes de tudo, a qualidade da regulação.
E convém dizer o que raramente se diz em voz alta: sempre que uma seguradora paga indevidamente, o principal prejudicado é o mútuo que ela administra. Pedro Alvim, clássico entre nós, já insistia em que o segurador é gestor de um fundo que não lhe pertence, formado pelos prêmios de uma coletividade. O pagamento indevido não sai do bolso do acionista: sai do bolso do colégio universal dos segurados, sob a forma de prêmio mais caro no ano seguinte. A negativa justa, por isso, não é um ato de resistência ao segurado; é um ato de fidelidade aos demais segurados.
3. Da objeção do cerceamento de defesa
Há quem discorde da vinculação imposta pelo art. 86, § 6º, e sugira controle difuso de constitucionalidade, com amparo no devido processo legal e em seu corolário, a ampla defesa. Não nos parece o melhor caminho — e, sobretudo, não é necessário, desde que o dispositivo seja lido em seus exatos limites.
A defesa da seguradora não é prejudicada de modo algum. Ela apenas tem de ser exercida no momento oportuno e observada fielmente mais adiante. Preclusão de fundamento não é supressão de defesa: é exigência de lealdade e de coerência, projeção natural da regra segundo a qual “o contrato de seguro deve ser interpretado e executado segundo a boa-fé” (art. 56) e da vedação ao comportamento contraditório.
Some-se a isso que a lei foi generosa com a seguradora no tempo e nos meios: trinta dias para manifestar-se (art. 86, caput), suspensão do prazo por até duas vezes mediante solicitação justificada de documentos complementares (§§ 2º e 3º), possibilidade de a autoridade fiscalizadora fixar prazo maior, até cento e vinte dias, para seguros de apuração complexa (§ 5º), liberdade ampla de investigação (arts. 76 e 80) e, o que é decisivo, a ressalva expressa dos fatos que a seguradora desconhecia ao tempo da recusa (§ 6º, parte final). Trata-se, portanto, de disciplina que exige método, não de restrição à defesa.
A analogia processual é eloquente. O Código de Processo Civil impõe ao autor a estabilização da demanda e ao réu o ônus da impugnação especificada e da concentração da defesa na contestação (arts. 329, 336 e 342). Ninguém jamais sustentou, a sério, que tais regras cerceiem a defesa. Elas apenas dizem que há um momento para falar. O § 6º segue a mesma lógica: organiza o momento da defesa, sem suprimi-la.
E esses limites interessam, e muito, à defesa. O que o § 6º veda é a inovação do fundamento da recusa, isto é, da causa fática e contratual invocada para negar a cobertura. Não veda o aprofundamento dos argumentos jurídicos, a qualificação jurídica dos fatos já apontados, nem a produção, em juízo, de todas as provas que confirmem a razão da negativa. Tampouco alcança matérias que não dependem da recusa: o enquadramento do evento no risco coberto, que constitui fato constitutivo do direito do segurado e a ele incumbe provar (art. 373, I, do CPC); a prescrição; os limites da própria garantia, como o limite máximo de indenização, a franquia e a participação obrigatória do segurado; e as matérias cognoscíveis de ofício. Lido assim, o dispositivo disciplina a coerência da seguradora sem transformar a carta de negativa em renúncia antecipada às defesas que o contrato e a lei processual lhe asseguram.
Se a regulação é o meio pelo qual os fatos vêm à luz, e se a seguradora pode exercê-la sem restrições para formar seu juízo de valor, não há cerceamento algum. Há, isto sim, um convite — severo, mas justo — à excelência técnica.
4. Cinco proposições sobre a regulação como pressuposto de validade da recusa
Em nome do didatismo, ousamos resumir o núcleo do argumento em proposições destacadas.
4.1. A recusa não nasce da convicção aleatória da seguradora, mas do procedimento que a antecede
• A reclamação de pagamento “determina prestação de serviços de regulação e liquidação que visam identificar causas e efeitos do fato comunicado” (art. 75). A regulação é o instrumento de apuração da causa — e é a causa, não a mera dúvida, que autoriza a negativa.
• A decisão sobre cobertura é indelegável: o art. 76 admite a contratação de regulador e liquidante, mas reserva à seguradora as decisões sobre cobertura e valor devido.
• Regular não é reconhecer dívida: “a execução dos procedimentos de regulação e liquidação não implica reconhecimento de obrigação de pagamento” (art. 85). É a norma que permite investigar a fundo sem que o esforço probatório seja lido, depois, como confissão.
4.2. Recusa sem regulação é recusa sem prova — e, hoje, recusa extemporânea
• O art. 86 impõe o prazo de trinta dias para a manifestação sobre a cobertura, sob pena de decadência do direito de recusá-la, e exige, no § 6º, negativa expressa e motivada, vedada a inovação posterior do fundamento. A consequência prática é decisiva: o fundamento que não constou da recusa não poderá ser inovado depois, ressalvados os fatos que a seguradora desconhecia ao tempo da negativa (§ 6º, parte final).
• O ônus da prova do fato impeditivo do direito do segurado é da seguradora (art. 373, II, do CPC), e a nova lei o positivou em termos que não deixam margem: as cláusulas de exclusão, limitação ou perda de direitos “são de interpretação restritiva quanto à sua incidência e abrangência, cabendo à seguradora a prova do seu suporte fático” (art. 59). A regulação é o momento privilegiado em que essa prova é produzida em tempo útil e de modo técnico — perícia, vistoria, reconstituição, documentação da causa.
• A mora custa caro: multa de dois por cento sobre o montante devido, correção monetária, juros legais e perdas e danos (art. 88). O custo de uma regulação bem-feita é sempre inferior ao da negativa mal instruída.
4.3. A regulação é o que converte tese jurídica em fato provado
Os fundamentos clássicos de recusa só se sustentam se a regulação os documentar.
• Agravamento relevante do risco — arts. 13 a 16 da Lei nº 15.040/2024 (art. 768 do Código Civil, para os contratos anteriores). O art. 13, § 1º, define como relevante o agravamento que conduza ao aumento significativo e continuado da probabilidade de realização do risco ou da severidade de seus efeitos; e o art. 16 condiciona a recusa, sobrevindo o sinistro, à prova do nexo causal entre o agravamento e o evento. No Superior Tribunal de Justiça, o EREsp 1.577.162/SP (2ª Seção, Rel. Min. Moura Ribeiro, j. 10.8.2022, Informativo 744) reconheceu que a transportadora que deixou de consultar a plataforma de gerenciamento de risco agravou o risco da operação e perdeu a cobertura, ainda que se tratasse de roubo à mão armada. Note-se bem: o que venceu o argumento de força maior foi a prova documental do descumprimento, colhida na regulação.
• Embriaguez e nexo causal — STJ, REsp 1.485.717/SP (3ª Turma, Rel. Min. Ricardo Villas Bôas Cueva), admitindo a exclusão ainda que o condutor não seja o próprio segurado, desde que a seguradora demonstre que a embriaguez foi determinante para o sinistro. A tese é favorável à seguradora exatamente na medida da prova produzida. Advirta-se, porém, que nos seguros sobre a vida e a integridade física o art. 17 da lei nova só autoriza a cobrança da diferença de prêmio, mesmo em caso de agravamento relevante — de modo que a tese, aqui, não se transplanta.
• Declarações inexatas e omissões — arts. 44 a 47 (art. 766 do Código Civil, para os contratos anteriores): o descumprimento doloso do dever de informar importa perda da garantia; o culposo, redução proporcional. E a Súmula 609 do STJ, habitualmente invocada contra as seguradoras, guarda a chave da defesa: a recusa é ilícita se não houve exigência de exames prévios ou demonstração de má-fé. A regulação é o lugar onde essa má-fé se demonstra.
• Fraude na reclamação — art. 69, § 4º: a fraude cometida por ocasião da reclamação leva o infrator a perder o direito à garantia, liberando a seguradora do dever de prestar. Fraude, porém, não se alega: apura-se.
• Descumprimento dos deveres do segurado no sinistro — arts. 66 e 68: omissão no aviso, na mitigação de efeitos ou na preservação do local. O descumprimento doloso exonera a seguradora — e o dolo é conclusão de regulação, não suspeita de plantão.
4.4. O sigilo relativo do procedimento: trunfo a ser usado com parcimônia
• STJ, REsp 1.836.910/SP (4ª Turma, Rel. Min. Luis Felipe Salomão, j. 27.9.2022, Informativo 752), consolidado na Tese 7 da edição 232 de Jurisprudência em Teses: “em caso de recusa de cobertura securitária, o Poder Judiciário não pode impor à seguradora a obrigação de fornecer todos os elementos coligidos no procedimento de regulação de sinistro, pois incabível a substituição da discricionariedade técnica pela discricionariedade judicial”.
• O precedente é anterior à lei nova, que agora qualifica o relatório como documento comum às partes (art. 82) e manda entregar, negada a cobertura, os documentos que fundamentam a decisão, ressalvados os confidenciais ou sigilosos por lei (art. 83). A leitura sistemática que melhor serve à seguradora é esta: entrega-se o que fundamenta a recusa, não todo o acervo investigativo. E uma regulação bem estruturada é justamente aquela que, desde a origem, sabe separar esses dois conjuntos.
4.5. A regra que obriga à excelência técnica
• O art. 81 determina que, havendo dúvida sobre os critérios de apuração, adotem-se os mais favoráveis ao segurado; e o art. 57 resolve as dúvidas, contradições e obscuridades de interpretação no sentido mais favorável ao segurado, ao beneficiário e ao terceiro prejudicado. Convém, porém, não confundir os planos: essas regras incidem sobre a interpretação do contrato e sobre os critérios de liquidação — não sobre a dúvida quanto aos fatos, que continua regida pela distribuição do ônus da prova, cabendo ao segurado demonstrar a ocorrência do sinistro e seu enquadramento no risco coberto (art. 373, I, do CPC). Ainda assim, o recado é claro: cláusulas redigidas com precisão e regulação bem instruída são a melhor defesa contra a incidência do art. 57.
Notem os amigos leitores que, nos pontos acima, qualquer que seja o ramo de seguro em exame, o Poder Judiciário julgou a favor dos legítimos direitos e interesses das seguradoras porque, antes, a regulação de sinistro exibiu a verdade fenomênica e apontou causas severas para negativas justas, fundadas no contrato e na ortodoxia jurídica, moralmente ordenadas e em defesa do mútuo.
5. Os dois julgamentos de toda negativa
Na prática, toda negativa de cobertura passa por dois julgamentos. O primeiro ocorre dentro da própria seguradora: examinam-se o aviso, a dinâmica do evento, a apólice, os documentos, os relatórios técnicos e as eventuais hipóteses de exclusão. O segundo pode ocorrer meses ou anos depois, diante de um juiz — e ali a negativa deixa de ser avaliada pela lógica técnica da regulação para ser confrontada com a distribuição do ônus da prova, a interpretação contratual, a boa-fé, a causalidade, a clareza das cláusulas, a coerência documental e os limites da própria recusa comunicada ao segurado.
Entre esses dois ambientes há uma diferença que tudo explica: o magistrado não conheceu o sinistro como o regulador o conheceu. Ele conhece o que está documentado. Sua verdade é a verdade dos autos. Por isso uma conclusão tecnicamente correta pode transformar-se em defesa processualmente frágil se a cadeia de raciocínio que levou à negativa não tiver sido construída com esmero.
No processo, não basta que algo tenha acontecido: é preciso demonstrar que aconteceu. Não basta que uma circunstância pareça incompatível com a cobertura: é preciso identificar a regra contratual aplicável, provar os fatos que autorizam sua incidência e estabelecer, quando necessário, o nexo entre esses fatos e o sinistro.
6. O que a Lei nº 15.040/2024 realmente mudou
A carta de negativa deixou de ser mera comunicação ao segurado para funcionar como delimitação objetiva do espaço defensivo da seguradora. Isso exige cuidado de ourives.
Imagine-se uma recusa apoiada, genericamente, em “descumprimento das condições da apólice”. Ajuizada a demanda, a análise jurídica identifica três fundamentos possíveis: agravamento relevante do risco, descumprimento das regras de gerenciamento de risco e perda de direitos por descumprimento dos deveres do segurado no sinistro. O problema não está em saber se as teses são juridicamente boas; está em verificar se correspondem ao fundamento efetivamente apresentado no momento da recusa. Por isso, o melhor momento para articular a tese de recusa é o da própria recusa.
O mesmo vale para a quantificação: o art. 87 exige que o valor apurado seja apresentado de forma fundamentada, vedadas inovações posteriores, salvo conhecimento de fatos antes ignorados. Fundamentar, em ambos os casos, é o verbo que a lei repete.
Nada disso significa transformar cada negativa em contestação antecipada. Significa entender, antes de negar, exatamente qual fato está sendo afirmado, qual disposição contratual está sendo aplicada e quais documentos sustentam a conclusão.
Campoy, Malfatti e Rumstain, ao comentarem o art. 86, § 6º, explicam que a vedação à inovação dos fundamentos da recusa não afronta a ampla defesa: a seguradora conserva a possibilidade de responder às alegações do interessado e de produzir as provas admitidas em direito, vinculadas, porém, à razão da negativa anteriormente formulada, ressalvados os fatos antes desconhecidos. Os autores advertem, ainda, que a motivação insuficiente pode comprometer a defesa posterior. A lição reforça a necessidade de explicitar, desde a comunicação da recusa, os fundamentos efetivamente apurados. (CAMPOY, Adilson José; MALFATTI, Marcio Alexandre; RUMSTAIN, Thaís de Cássia. Lei de Seguros Comentada. São Paulo: Roncarati, 2025, p. 227.)
7. O quadrilátero da negativa defensável: contrato, fato, prova e nexo
Uma negativa que se sustenta costuma repousar sobre quatro pilares, e a ruína de um compromete todos os demais.
• Contrato. Qual cláusula efetivamente delimita ou exclui o risco? Não basta localizar disposição aparentemente relacionada ao evento: é preciso examinar sua redação, sua posição na apólice, sua compatibilidade com as demais condições e, sobretudo, sua clareza — lembrando sempre que o art. 59 manda interpretá-la restritivamente.
• Fato. O que realmente ocorreu? Boa parte das controvérsias securitárias nasce da distância entre o que foi inicialmente relatado e o que pode ser reconstruído por documentos, perícias, rastreamentos e registros eletrônicos.
• Prova. Uma afirmação pode ser plausível e, ainda assim, não estar demonstrada. Em demanda securitária, a distribuição do ônus é de mão dupla: ao segurado incumbe provar a ocorrência do sinistro, a extensão do prejuízo e o enquadramento do evento no risco coberto (art. 373, I, do CPC); à seguradora que invoca fato impeditivo, modificativo ou extintivo, demonstrá-lo. Quanto a esta última parte, o STJ a reafirmou no REsp 2.150.776 (3ª Turma, Rel. Min. Nancy Andrighi, j. 22.10.2024), assentando que cabe à seguradora comprovar a situação que exclui a cobertura; e a 10ª Jornada de Direito Civil do Conselho da Justiça Federal, no Enunciado 699, confirmou caber à seguradora demonstrar a circunstância que justifique a aplicação de cláusula de exclusão, limitação ou perda de direitos e garantias.
• Nexo. Em matéria de agravamento do risco, o art. 16 condiciona a recusa, após o sinistro, à prova do nexo causal entre o relevante agravamento e o evento. A exigência não é obstáculo à negativa: é o espaço em que a regulação revela seu valor. O nexo não se presume, mas tampouco exige prova impossível — demonstra-se pela reconstrução técnica da dinâmica do sinistro, confrontada com a conduta do segurado. Quando registros, perícia e cronologia revelam que o agravamento se projetou no evento, a recusa deixa de ser tese e passa a ser fato documentado.
Quem lê esses precedentes como derrotas do mercado lê mal. Eles não dizem que a seguradora não pode negar; dizem que a seguradora precisa provar. E dizer que a seguradora precisa provar é outro modo de dizer que a regulação de sinistro é indispensável.
8. Da irregularidade à causa: a regulação que fecha o círculo
A distinção aparece com nitidez nos sinistros de transporte. Imagine-se acidente rodoviário em que se constata que o veículo segurado trafegava acima da velocidade permitida. A informação é grave e, bem documentada, costuma ser decisiva. A infração às regras de trânsito pelo transportador profissional não é detalhe periférico: é conduta que, por si só, eleva a probabilidade e a severidade do sinistro. O motorista profissional, mais que qualquer outro, conhece os limites da via e o comportamento do veículo pesado e carregado que conduz.
Os limites de velocidade, aliás, não são fixados ao acaso. Traduzem a velocidade máxima em que determinado trecho pode ser percorrido com segurança, consideradas suas curvas, seu declive e suas condições de visibilidade. Transpô-los com carga é assumir, deliberadamente, um risco que o contrato de seguro não se propôs a garantir — e que o mútuo não deve suportar.
O papel da regulação é converter essa constatação em prova completa: quanto acima do limite trafegava o veículo, em que trecho e por quanto tempo, o que registram o tacógrafo e o rastreamento, qual a dinâmica reconstruída pela perícia e de que modo a velocidade se projetou no evento — a perda de controle na curva, o tombamento, a distância de frenagem insuficiente. Quando telemetria, perícia e dinâmica convergem, a relação entre a conduta e o sinistro emerge dos próprios fatos, e a recusa se sustenta com solidez. A seguradora que regula bem não precisa presumir o nexo causal: demonstra-o.
O mesmo raciocínio vale para os protocolos de gerenciamento de risco. Como visto no item 4.3, a Segunda Seção do STJ reconheceu, no EREsp 1.577.162/SP, que a transportadora que descumpre as regras de gerenciamento agrava o risco da operação e perde a cobertura, ainda que o sinistro decorra de roubo à mão armada. As obrigações de gerenciamento não são formalidades: são a condição técnica sobre a qual o risco foi aceito e o prêmio foi calculado. Cabe à regulação documentar a obrigação prevista na apólice, o descumprimento concretamente verificado e o modo como ele suprimiu a proteção que o protocolo deveria oferecer — e é exatamente essa documentação que tem permitido às seguradoras prevalecer em juízo.
É nessa passagem — da irregularidade constatada à causa demonstrada — que muitas demandas são decididas. E quem a percorre não é a contestação: é a regulação.
9. As negativas “por fórmula”
Existe um tipo de negativa que merece atenção redobrada: a construída por fórmulas. Expressões como “ausência de cobertura”, “descumprimento contratual”, “agravamento de risco” ou “evento excluído” anunciam uma conclusão, mas não revelam o caminho até ela. A fórmula economiza palavras na carta e cobra explicações no processo.
A conclusão ganha força quando vem acompanhada do seu caminho probatório. A motivação eficiente precisa permitir que um terceiro, que jamais participou da regulação, compreenda a lógica da decisão. Uma boa negativa responde, objetivamente: o que aconteceu? Qual é a prova? Qual a regra contratual aplicável? Por que essa regra incide sobre esses fatos? Qual a consequência jurídica?
Quando essas respostas não aparecem, instala-se um risco peculiar: a seguradora pode ter chegado à conclusão correta sem ter documentado, contudo, todo o caminho que a sustenta. E, no processo, a conclusão correta rende tanto quanto a prova que a acompanha.
10. A regulação como preservação da prova
A experiência contenciosa ensina algo que nenhum manual substitui: o melhor momento para organizar a defesa de uma seguradora não é quando chega a citação, mas quando ainda se está decidindo a cobertura.
Nesse momento, os fatos estão recentes; os sistemas ainda preservam registros de fácil acesso; os envolvidos podem ser localizados; documentos podem ser requisitados; perícias podem ser realizadas; informações contraditórias ainda podem ser esclarecidas. Anos depois, reconstruir o mesmo conjunto probatório torna-se significativamente mais difícil — quando não impossível.
Por isso, a regulação de um sinistro com potencial litigioso deve ser vista também como processo de preservação de prova. Em determinadas situações, o documento que parecia secundário na análise administrativa torna-se decisivo no processo: registros de GPS, comprovantes de comunicação, logs de sistemas, trocas de mensagens, documentos de embarque, fotografias, relatórios de averiguação, boletins de ocorrência, históricos de pagamento, notificações e as condições gerais vigentes à época da contratação.
O contencioso securitário é, quase sempre, uma disputa sobre o passado. Quem documenta melhor o passado chega ao presente do processo em posição incomparavelmente mais sólida.
11. O inadimplemento do prêmio: a notificação vale mais do que a tese
O mesmo raciocínio se aplica às discussões sobre mora no pagamento do prêmio, matéria em que a Lei nº 15.040/2024 foi minuciosa. A mora relativa à prestação única ou à primeira parcela resolve de pleno direito o contrato, salvo convenção, uso ou costume em contrário (art. 20, caput). Quanto às demais parcelas, a garantia só se suspende após notificação do segurado, concedendo-lhe prazo não inferior a quinze dias para purgar a mora (art. 20, § 1º), notificação que deve ser feita por meio idôneo que comprove o recebimento e conter advertência expressa de que, não purgada a mora, nenhum pagamento será feito quanto a sinistros ocorridos a partir do vencimento original (§ 2º). E a resolução, salvo na hipótese da primeira parcela, depende de notificação prévia e não pode ocorrer antes de trinta dias da suspensão da garantia (art. 21).
Em uma futura demanda, portanto, não bastará demonstrar que a parcela estava inadimplida. Será preciso reconstituir toda a sequência: quando venceu a prestação, qual a sua natureza, se houve notificação, por qual meio, com qual conteúdo, se há comprovação do recebimento — ou da frustração da entrega, na forma do § 3º — e quando ocorreu o sinistro.
Essa sequência mostra por que uma defesa forte raramente nasce de uma única cláusula. Ela nasce de uma linha do tempo documentalmente comprovada.
12. O “estelionato logístico” e a correta qualificação do risco
Outro exemplo recorrente aparece nos casos de fraude conhecidos como estelionato logístico. A carga é entregue a terceiro que se apresenta como transportador legítimo, documentos são exibidos, as informações parecem regulares — e só depois a fraude é identificada.
A discussão começa por uma pergunta aparentemente simples: houve roubo, furto, apropriação ou fraude? Para fins securitários, a classificação do evento pode inverter inteiramente o resultado. Não basta olhar para o prejuízo econômico: é necessário confrontar a dinâmica concreta com os riscos descritos na apólice. Aqui, a boa defesa depende da reconstrução minuciosa da operação — quem recebeu a carga, de que forma, quais documentos apresentou, se houve violência ou grave ameaça, quando ocorreu a inversão da posse e quais circunstâncias distinguem o evento de modalidade efetivamente coberta.
Esse tipo de controvérsia revela uma regra mais ampla: no seguro, fatos economicamente parecidos podem ser juridicamente muito diferentes.
13. O teste do juiz que nunca viu o sinistro
Há um teste simples que departamentos jurídicos, áreas de sinistro e reguladores poderiam adotar antes de comunicar a recusa. Entregue apenas a carta de negativa e os documentos nela mencionados a um advogado que jamais tenha visto o caso. E pergunte: você consegue reconstruir, somente a partir desses elementos, por que a cobertura foi recusada?
Se a resposta depender de longa explicação oral sobre informações que não constam dos documentos, há um problema — porque, mais adiante, essa mesma explicação terá de ser apresentada ao Poder Judiciário, que trabalha essencialmente com aquilo que se pode demonstrar. A melhor negativa é aquela que quase se explica sozinha.
“Se a negativa precisa de uma longa explicação oral para fazer sentido, ela ainda não está pronta.”
14. Cinco perguntas antes de negar
Uma metodologia simples ajuda a organizar a decisão de cobertura. Se contrato, fato, prova e causalidade apontam em uma direção, mas a comunicação enviada ao segurado aponta outra, a defesa começa com um problema criado pela própria seguradora.
Nº Pergunta O que verificar
01 Qual é o risco contratado? Antes de procurar uma exclusão, compreender a estrutura da cobertura.
02 Qual é o fato relevante? Separar a narrativa inicial dos fatos objetivamente demonstráveis.
03 Qual é a prova? Identificar o documento, o registro ou a perícia que sustenta a conclusão.
04 Existe nexo causal? Verificar se o fato justifica a consequência securitária pretendida (art. 16).
05 A carta reproduz essa lógica? Alinhar contrato, fato, prova, causalidade e motivação da recusa (art. 86, § 6º).
15. Menos teses, mais demonstração
Existe uma tentação natural no contencioso: supor que, quanto maior o número de argumentos, mais protegida estará a parte. Em matéria securitária, isso raramente é verdade.
Uma defesa costuma tornar-se mais forte quando identifica o fundamento central correto e o demonstra com profundidade. Três teses superficiais oferecem menos segurança que uma tese sustentada por cláusula clara, prova contemporânea aos fatos e nexo causal demonstrável. O advogado experiente sabe que argumento fraco não soma: subtrai, porque contamina a credibilidade do argumento forte que o acompanha.
Isso também ajuda a entender por que nem toda controvérsia deveria chegar ao julgamento. A análise precoce da robustez da negativa permite distinguir três grupos: os casos em que contrato, prova e causalidade estão alinhados; os casos defensáveis, porém litigiosos; e as situações documentalmente frágeis, em que a tese pode parecer juridicamente possível, mas a prova necessária não foi preservada — ou simplesmente nunca existiu. Identificar rapidamente o grupo do caso aprimora não apenas a contestação, mas as decisões sobre produção de prova, acordos, reservas e estratégia processual.
16. A lei não aboliu a negativa: profissionalizou-a
Circula uma leitura equivocada, segundo a qual o aumento dos deveres de motivação e transparência teria tornado mais difícil recusar sinistros. A conclusão merece cuidado.
A nova legislação não eliminou exclusões de cobertura, limitações contratuais ou consequências do comportamento do segurado. O que mudou foi o nível de disciplina jurídica exigido para invocá-las. Uma negativa apoiada em documentação robusta, cláusula clara e raciocínio causal consistente continua sendo instrumento legítimo — e necessário — do contrato de seguro. O problema está nas negativas automáticas, genéricas ou construídas depois que a controvérsia já chegou ao processo.
Sob esse aspecto, a mudança legislativa pode produzir efeito virtuoso para todo o mercado, porque aproxima três áreas que nunca deveriam trabalhar isoladas: subscrição, regulação de sinistros e contencioso. A cláusula nasce na subscrição, é aplicada na regulação e é testada no processo. Quando essas três etapas não conversam entre si, o silêncio cobra a conta no pior momento possível: diante do Judiciário.
Ao examinarem a disciplina da Seção XIII, especialmente o art. 87, Campoy, Malfatti e Rumstain distinguem a regulação, voltada à definição da cobertura, da liquidação, destinada à apuração do valor devido. Destacam que essas fases são independentes, embora interligadas e passíveis de realização concomitante, e que a maior clareza de suas regras tende a beneficiar todos os interessados. Também assinalam que o valor apurado deve ser demonstrado de forma fundamentada, com restrição à inovação posterior, ressalvado o que era desconhecido no momento da apuração. Essa compreensão evidencia a importância de uma sequência coerente entre investigação, decisão de cobertura e quantificação. (CAMPOY, Adilson José; MALFATTI, Marcio Alexandre; RUMSTAIN, Thaís de Cássia. Lei de Seguros Comentada. São Paulo: Roncarati, 2025, p. 229–230.)
17. Fecho: a negativa é uma decisão sobre o futuro
Quando uma seguradora decide negar um sinistro, não decide apenas se pagará ou não naquele momento. Ela produz um documento que poderá ser examinado anos depois por advogados, peritos, árbitros ou magistrados — e que, então, falará por ela, na sua ausência.
Por isso toda negativa deveria ser escrita com duas perspectivas simultâneas. A do presente: explicar ao interessado, com clareza e respeito, por que a cobertura não foi reconhecida. E a do futuro: permitir demonstrar que aquela decisão tinha fundamento contratual, jurídico e probatório quando foi tomada.
A mudança de mentalidade está justamente aí. A defesa da seguradora não começa quando chega a citação: começa quando surge a primeira dúvida sobre a cobertura. Começa na preservação dos documentos, na investigação honesta da causa, na leitura correta da apólice, na identificação do ônus probatório e, sobretudo, no modo como a decisão é documentada.
Porque, no fim, uma negativa juridicamente eficiente não é a que diz “não”. É a que consegue responder, com clareza e com prova, por quê — e continua conseguindo responder à mesma pergunta quando o processo chega ao Judiciário. Negativa justa não é a que resiste ao segurado; é a que resiste ao tempo.
A regulação de sinistro é um procedimento sério, estritamente técnico, qualificadíssimo e que busca a verdade fenomênica, a ontologia dos acontecimentos.
Embora patrocinado pelas seguradoras é de índole universal, porque a todos aproveita e bem. Por isso, o certificado ou o laudo que dela resulta é meio de prova idôneo, absolutamente confiável e, de algum modo revestido com o selo de interesse social.
Valorizar a regulação de sinistro é proteger a saúde do negócio de seguro e, consequentemente, de toda a sociedade.
PAGAR A INDENIZAÇÃO QUANDO VERDADEIRAMENTE DEVIDO É O OBJETIVO DO NEGÓCIO DE SEGURO; QUANDO, PORÉM, AS CIRCUNSTÂNCIAS NÃO AUTORIZAREM O PAGAMENTO JUSTO, A RECUSA HÁ DE SER SEMPRE FORTE, IDÔNEA E DEFENSÁVEL.
NUNCA POR FÓRMULA. SEMPRE POR PROVA.
Referências
BRASIL. Lei nº 15.040, de 9 de dezembro de 2024 (Lei do Contrato de Seguro), em especial os arts. 13 a 17, 20 e 21, 44 a 47, 54 a 59, 66 a 69 e 75 a 88, além dos arts. 133 e 134.
BRASIL. Código de Processo Civil, art. 373, II.
CAMPOY, Adilson José; MALFATTI, Marcio Alexandre; RUMSTAIN, Thaís de Cássia. Lei de Seguros Comentada. São Paulo: Editora Roncarati, 2025.
TZIRULNIK, Ernesto. Regulação de sinistro: ensaio jurídico. São Paulo: Max Limonad.
MARENZI, Voltaire. Da regulação e da liquidação de sinistros. Legismap, 2025. Disponível em: https://legismap.com.br/conteudos/artigos-e-noticias/da-regulacao-e-da-liquidacao-de-sinistros
ALVIM, Pedro. O contrato de seguro. Rio de Janeiro: Forense.
CONSELHO DA JUSTIÇA FEDERAL. Enunciado 699 da 10ª Jornada de Direito Civil.
STJ. EREsp 1.577.162/SP, 2ª Seção, Rel. Min. Moura Ribeiro, j. 10.8.2022 (Informativo 744).
STJ. REsp 1.836.910/SP, 4ª Turma, Rel. Min. Luis Felipe Salomão, j. 27.9.2022 (Informativo 752); Jurisprudência em Teses, ed. 232, tese 7.
STJ. REsp 2.150.776/SP, 3ª Turma, Rel. Min. Nancy Andrighi, j. 22.10.2024.
STJ. REsp 1.485.717/SP, 3ª Turma, Rel. Min. Ricardo Villas Bôas Cueva.
STJ. Súmula 609.
Os autores deste ensaio são advogados integrantes de Machado e Cremoneze – Advogados Associados e membros do IIDT – Instituto Internacional de Direito dos Transportes.